Představa vlastního rodinného domu je pro mnoho Čechů vrcholem životních ambicí. Ale jakmile přijdou na věc, často narazíte na zdánlivě neproniknutelnou zeď administrativy. Banka chce vidět projekt, stavební úřad chce razítka a vy máte pocit, že se točí v kruhu. Klíčové není jen mít dostatek peněz na zálohu, ale hlavně pochopit podmínky čerpání hypotéky. Nejde o jednoduchý převod peněz z účtu na účet. Je to proces plný háčků, termínů a specifických pravidel, která se liší podle toho, zda kupujete hotový dům, nebo teprve kopete do země.
V tomto průvodci vám vysvětlím, jak funguje čerpání hypotéky na rodinný dům v roce 2026. Podíváme se na limity stanovené Českou národní bankou, rozdíly mezi koupi a výstavbou a praktické tipy, jak nenechat stavbu zastavit kvůli chybějícímu papíru od energetiky. Pokud plánujete vlastní bydlení, tento text vám ušetří měsíce stresu a tisíce korun na poplatcích.
Rychlý souhrn: Co musíte vědět hned teď
- Limity ČNB: Pro lidi do 36 let lze financovat až 90 % hodnoty nemovitosti (LTV), starší klienti mají strop 80 %. To znamená nutnost mít naspořenou významnou částku předem.
- Postupné čerpání: U výstavby nedostanete celou částku najednou. Peníze putují na účet po jednotlivých fázích stavby (základy, hrubá stavba, kolaudace).
- Dokumentace je král: Bez platného stavebního povolení a projektu banka peníze nevyplatí. Chybějící doklad o připojení k sítím může zastavit celý projekt na týdny.
- Poplatky za čerpání: První tři čerpání jsou obvykle zdarma, další stojí 500-1 000 Kč. Plánujte si kroky tak, abyste tuto výhodu využili naplno.
- Zelené dotace: Program Nová zelená úsporám umožňuje získat prostředky ještě před dokončením stavby, což pomáhá s cash-flow.
Kdo může žádat? Limity ČNB a vaše příjmy
Než začnete hledat pozemek, musíte si uvědomit jednu zásadní věc: banka nepůjčí komukoli cokoli. Hlídacím psem trhu je Česká národní banka (ČNB), která stanovuje makroobezřetnostní limity. Tyto limity nejsou zákony, které by vás okamžitě poslal policista domů, pokud je porušíte, ale jsou to silná doporučení pro banky. V praxi to znamená, že pokud nesplňujete kritéria, šanci na schválení hypotéky dramaticky klesají, nebo zaplatíte mnohem vyšší úrok.
Hlavním ukazatelem je LTV (Loan-to-Value), tedy poměr výše úvěru k hodnotě nemovitosti. Zde hraje velkou roli váš věk. Pokud vám ještě není 36 let, můžete počítat s tím, že banka pokryje až 90 % kupní ceny nebo rozpočtu stavby. Zbytek, oněch zbývajících 10 %, musíte mít ve vlastních úsporách. Pro klienty nad 36 let je tento limit přísnější - obvykle 80 %. To znamená, že na dům za 4 miliony korun potřebujete mít v kapse alespoň 800 tisíc až 1,2 milionu korun.
Dalším důležitým metrikem je DSTI (Debt Service-to-Income). Jde o poměr vašich celkových splátek všech úvěrů k čistému měsíčnímu příjmu. ČNB doporučuje, aby tento poměr nepřekročil 40-45 %. Jednoduše řečeno, pokud vyděláváte jako pár 70 000 Kč čistého měsíčně, vaše celkové splátky (hypotéka, autolízink, kreditky) by neměly přesáhnout zhruba 28 000-31 500 Kč. Banky toto pravidlo testují pečlivě, protože chtějí zajistit, že budete schopni splácet i v případě, že jeden z vás přijde o práci nebo vzrostou úrokové sazby.
Koupě vs. Výstavba: Dva různé světy čerpání
Tady dochází k největšímu nedorozumění. Lidé si často myslí, že hypotéka na výstavbu funguje stejně jako hypotéka na koupi bytu. Nefunguje. Rozdíl je zásadní a má dopad na váš rozpočet i časový harmonogram.
| Parametr | Koupě hotového domu | Výstavba nového domu |
|---|---|---|
| Čerpání prostředků | Jednorázově při podpisu kupní smlouvy a vkladu do katastru nemovitostí. | Postupně po fázích (např. základová deska, hrubá stavba, střecha, kolaudace). |
| Úročení během čerpání | Není relevantní, úvěr běží od prvního dne. | Během výstavby často platíte pouze úrok z již čerpané částky (nebo nulovou splátku jistiny). |
| Požadované dokumenty | Kupní smlouva, znalecký posudek, list vlastnictví. | Stavební povolení, projektová dokumentace, smlouva se stavební firmou, deník stavby. |
| Riziko prodlení | Nízké, transakce trvá několik týdnů. | Vysoké, stavba může zdržet čerpání dalších tranší o měsíce. |
| Poplatky za čerpání | Obvykle jeden poplatek za poskytnutí úvěru. | První 3 čerpání zdarma, další zpoplatněné (500-1 000 Kč). |
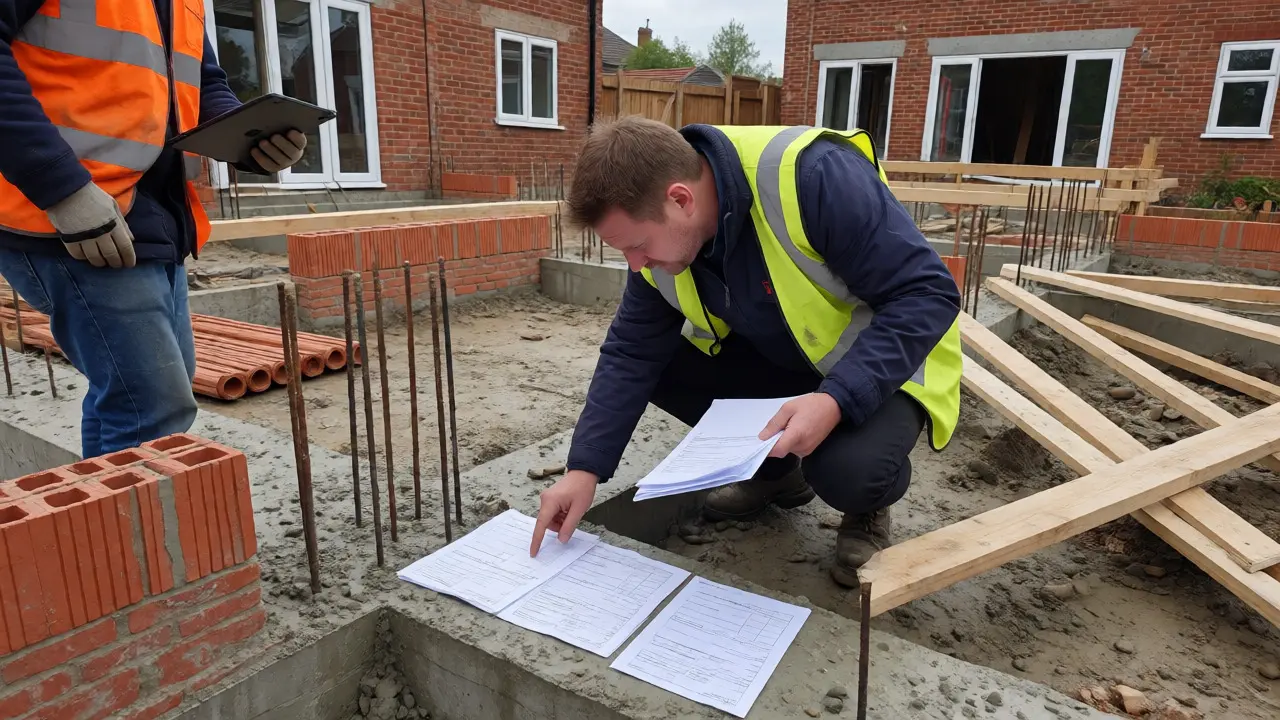
Při výstavbě pracujete s tzv. tranšemi. Banka vám nepošle 5 milionů na účet, abyste si jimi mohlibudovat dům. Peníze jdou přímo dodavateli nebo na speciální podúčet, který banka kontroluje. Každé čerpání musí být podloženo fakturou a potvrzením o provedeném díle. To vyžaduje od vás velmi dobrou organizaci. Musíte mít přehled o tom, co právě probíhá, a mít připravené všechny podklady, jinak se stavba zastaví, protože nemáte na zaplacení kolejnic pro beton.
Krok za krokem: Jak probíhá čerpání u výstavby
Pojďme si projít reálný scénář. Pan Martin, 32 let, si postavil dům v Brně. Jeho proces vypadal následovně:
- Přípravná fáze a schválení: Martin si nechal zpracovat projektovou dokumentaci a získal pravomocné stavební povolení. Banka mu schválila hypotéku, ale peníze zatím nedal. Místo toho založil "stavební účet".
- První čerpání (Základy): Po zalití základové desky Martin donesl bance fakturu od firmy a protokol o převzetí díla. Banka prověřila dokumenty a převedla první tranši (cca 20 % úvěru) přímo na účet stavební firmy. Toto čerpání bylo bez poplatku.
- Druhé čerpání (Hrubá stavba): O měsíc později byla hotová hrubá stavba se střechou. Martin opět předložil faktury a fotodokumentaci. Banka uvolnila druhou tranši. I toto bylo zdarma.
- Třetí čerpání (Vnitřní omítky a instalace): Zde už začíná být složitější. Banka může požadovat prohlídku stavby inspektorem, který ověří, že práce odpovídají rozpočtu. Třetí čerpání je stále často bez poplatku.
- Čtvrté a další čerpání: Pokud stavba pokračuje déle než 6-9 měsíců, následující čerpání mohou být zpoplatněna částkou kolem 500-1 000 Kč za každé. Proto je strategické plánovat větší bloky prací, abyste minimalizovali počet čerpání.
- Závěrečné čerpání (Kolaudace): Poslední tranše se vyplácí až po předložení kolaudačního rozhodnutí. Do té doby může banka držet určitou rezervu (tzv. retenční částku), kterou uvolní až po kompletním dokončení.
Kritickým momentem je kolaudační rozhodnutí. Bez něj banka obvykle neuvolní poslední část prostředků. Pokud se vám nepodaří získat kolaudaci do stanovené lhůty (často 6 měsíců po ukončení stavebních prací), může banka zvýšit úrokovou sazbu nebo vyžadovat předčasné splacení části úvěru. Proto je důležité komunikovat se stavebním úřadem včas a řešit případné nedostatky hned.
Dokumentace: Co banka skutečně chce vidět
Mnoho lidí selže ne proto, že by neměli peníze, ale proto, že jim chybí správný papír. Banky jsou konzervativní a chtějí mít jistotu, že jejich zástava (váš budoucí dům) bude mít hodnotu. Co tedy musíte mít v šanonu?
- Projektová dokumentace: Musí být kompletní a schválená. Stačí půdorys a řez? Ne, banka chce vidět celý projekt včetně technických zpráv.
- Smlouva se stavební firmou: Pokud stavíte svépomocí, situace je složitější. Banka pak často vyžaduje, abyste měli uzavřené dílčí smlouvy s řemeslníky (tesař, elektrikář, topenář). U svépomoci je také nižší šance na maximální LTV, protože banka riziko nedokončení stavby ohodnocuje hůře.
- Doložení připojení k inženýrským sítím: Toto je častý kámen úrazu. Banka chce vidět smlouvu o připojení na elektřinu, vodu a kanalizaci. Pokud je pozemek "bez přípojky", banka může vyžadovat, abyste tyto náklady financovali z vlastních zdrojů, nebo může snížit výši úvěru.
- Životopis a finanční profil: U podnikatelů banka netestuje jen příjem, ale i obrat firmy. U zaměstnanců stačí potvrzení o příjmu a výpis z účtu za posledních 3-6 měsíců, kde nesmí být negativní záznamy.
Tip z praxe: Vždy mějte originály a kopie dokumentů připravené. Bankovní poradci často pracují s termíny, které jsou těsné. Pokud vám chybí razítko na jednom formuláři, může to znamenat odklad čerpání o dva týdny, což u stavební sezóny znamená promarněný měsíc.
Nová zelená úsporám a její vliv na hypotéku
V roce 2025 a 2026 je jedním z největších lákadel program Nová zelená úsporám. Tento dotační titul Ministerstva životního prostředí podporuje energeticky úsporné domy. Pro žadatele o hypotéku je klíčová změna, která nastala od ledna 2025: možnost čerpat dotaci před realizací projektu. Dříve jste museli dům postavit, zaplatit ho a teprve pak si zažádat o peníze zpět. Teď můžete požádat o předfinancování.
To znamená, že pokud plánujete pasivní dům nebo hlubokou renovaci, můžete získat až 500 tisíc Kč (výše závisí na typu opatření) ještě předtím, než začnete stavět. Tyto peníze pak slouží jako vlastní zdroj na krytí části LTV limitu. Banky tento mechanismus vítají, protože snižuje riziko, že klient nebude mít na dokončení stavby. Nicméně pozor: podmínky programu jsou přísné. Musíte dodržet energetické standardy a použít certifikované materiály. Pokud se odchýlíte od projektu, o dotaci můžete přijít a banka to může brát jako porušení smluvních podmínek, pokud byla dotace součástí financování.
Typické chyby, které vás mohou stát peníze
Za roky praxe jsem viděla desítky případů, kdy lidé udělali stejné chyby. Vyhněte se jim:
- Podcenění rezervy: Rozpočet na stavbu nikdy nekonečný. Vždy si nechte stranou alespoň 10-15 % navíc na neočekávané výdaje (dražší materiál, špatné počasí). Pokud vyčerpáte hypotéku do posledního haléře a vypadne vám kotl, budete muset řešit dluh mimo systém.
- Ignorování poplatků za čerpání: Jak jsem zmínila, první tři čerpání jsou často zdarma. Pokud si naplánujete deset malých čerpání místo tří větších, zaplatíte zbytečně 7 000 Kč na poplatcích. Komunikujte s bankou a sjednejte si harmonogram čerpání předem.
- Změna plánu uprostřed stavby: Pokud se rozhodnete přidat bazén nebo zvětšit terasu, musíte to oznámit bance. Změna projektu může vyžadovat nový znalecký posudek, což stojí peníze a čas. Některé banky mohou dokonce zamítnout navýšení úvěru, pokud už jste v polovině procesu.
- Opomenutí pojištění: Hypotéka je vždy spojená s pojištěním nemovitosti proti živelním pohromám. Někteří lidé si myslejí, že si mohou pojistku vybrat sami a levnější. Ano, mohou, ale musí ji předložit bance před prvním čerpáním. Bez pojistky banka peníze nevyplatí.
Co dělat, když se stavba zadrhne?
Stavby se zadržují. Dodavatelé zkrachují, materiály se zdraží, nebo prostě prší čtyři týdny v kuse. Co dělat, když nestihnete termín čerpání?
Nejdůležitější je komunikace. Nečekejte, až vám zavolá banka. Sami kontaktujte svého hypotečního specialistu a sdělte mu situaci. Většina bank má proceduru pro "prodloužení doby čerpání". Obvykle se to řeší písemnou žádostí a doložením důvodu prodlení (např. zpráva meteorologického ústavu nebo oficiální sdělení dodavatele). Za prodloužení se může platit malý poplatek nebo se mírně zvyšuje úrok na dobu prodlení. Lepší zaplatit pár set korun za prodloužení, než riskovat, že vám banka zastaví financování úplně.
Existuje také možnost tzv. přechodného financování. Pokud víte, že máte problém s kolaudací, ale chcete už bydlet, některé banky umožňují čerpání úvěru i před kolaudací, ale s vyšším úrokem. Toto je řešení nouzové, ne standardní.
Shrnutí a doporučení pro rok 2026
Čerpání hypotéky na rodinný dům je maraton, ne sprint. Úspěch závisí na přípravě, organizaci a ochotě spolupracovat s bankou. V roce 2026 jsou podmínky relativně stabilní, s mírným uvolněním pro mladé klienty a podporou energeticky úsporných staveb.
Moje osobní doporučení? Najděte si dobrého hypotečního poradce, který má zkušenosti právě s výstavbami. Standardní poradce, který řeší jen byty, vám neporadí s tím, jak správně vystavit fakturu pro banku nebo jak postupovat při dílčí kolaudaci. Profesionální asistence zkrátí proces schválení průměrně o 14 dní a ušetří vám nervy, které v době stavby opravdu potřebujete.
Musím mít hotové stavební povolení před podáním žádosti o hypotéku?
Ano, pro schválení hypotéky na výstavbu je pravomocné stavební povolení nezbytné. Banka nemůže schválit úvěr na něco, co nemá legální základ. Žádost o hypotéku lze podat současně s žádostí o stavební povolení, ale samotné čerpání peněz začne až poté, co povolení získáte.
Jak dlouho trvá čerpání hypotéky na výstavbu?
Celková doba čerpání je obvykle omezena na 12-24 měsíců. Jednotlivá čerpání (tranše) jsou schvalována individuálně, obvykle do 7-14 dnů od předložení kompletní dokumentace. Celý proces od zahájení stavby po kolaudaci by měl proběhnout v rámci této lhůty.
Mohu čerpat hypotéku na svépomocnou stavbu?
Ano, ale podmínky jsou přísnější. Banka vyžaduje detailní harmonogram prací a často i smlouvy s externími dodavateli na specifické práce (elektro, voda, topení). Šance na získání plných 90 % LTV je u svépomoci menší, často se pohybujete kolem 80-85 %.
Co se stane, když překročím limit DSTI?
Pokud překročíte doporučený limit DSTI (40-45 %), banka může žádost zamítnout nebo vám nabídnout hypotéku s vyšším úrokem (rizikový příplatek). Některé banky umožňují výjimky, pokud máte vysoký volný disponibilní příjem nebo silné finanční rezervy.
Je nutné mít pojištění nemovitosti před prvním čerpáním?
Ano, pojištění proti živelním pohromám je povinné od okamžiku, kdy na pozemku začne vznikat stavba, která má nějakou hodnotu (např. základová deska). Banka si nechá zaslat pojistku jako doklad před uvolněním prostředků na danou fázi.