Stavíte dům? Pak víte, že nejdražší není ani tak beton nebo cihly, ale čas. V České republice je koordinace hypotéky a stavebního povolení často tím úzkým hrdlem, které rozhodne o tom, zda bude váš projekt ziskový, nebo zda vás administrativní byrokracie připraví o desítky tisíc korun za zbytečné úroky. Mnoho lidí se ptá: "Mám nejdřív schválit hypotéku, nebo vyřídit papíry na úřadě?" Odpověď není černobílá, ale má jasnou logiku.
Klíčové body pro úspěšnou koordinaci
- Hypotéku lze schválit bez povolení: Banka vám úvěr odsouhlasí na základě projektu a rozpočtu, ale peníze uvolní až po předložení pravomocného stavebního povolení.
- Čerpání probíhá v tranších: Peníze nedostanete najednou. Banka je uvolňuje průběžně podle pokročilosti prací, což vyžaduje pravidelné kontroly odhadcem.
- Nový stavební zákon zkrátil lhůty: Teoreticky do 30-60 dní, ale reálná praxe ukazuje, že příprava dokumentace trvá déle než samotné řízení.
- Pozor na prodlevy: Standardní doba čerpání je 24 měsíců. Prodlužování bývá zpoplatněné a zvyšuje celkové náklady na financování.
Proč banka trvá na stavebním povolení?
Zde musíme být konkrétní. Banka není charita, je to instituce, která chrání svůj kapitál. Kdyby banka uvolnila peníze na stavbu, která nemá stavební povolení, riskovala by, že vznikne tzv. černá stavba. Tu může stavební úřad nařídit odstranit na náklady vlastníka. Pro banku by to znamenalo, že její zástava (rozestavěný dům) by mohla být zcela bezcenná. Proto je právomocné povolení absolutní podmínkou pro první čerpání peněz. Bez razítka na papíře (nebo elektronického potvrzení) se z účtu nic nehne.
To však neznamená, že musíte čekat s podáním žádosti o hypotéku. Naopak. Banky jsou zvyklé na to, že klienti teprve čekají na úřední rozhodnutí. Schválení úvěru probíhá paralelně s administrativními kroky na úřadech. Banka si nechá zpracovat odhad hodnoty budoucí nemovitosti na základě projektové dokumentace. Pokud máte kvalitní projekt a solidní příjem, dostanete indikativní nabídku i před vydáním povolení. To vám dá klid k duši a jasno o ceně peněz.
Optimální časová osa: Co dělat kdy?
Největší chyby se dělají špatným načasováním. Zde je osvědčený postup, který minimalizuje riziko, že budete mít schválenou hypotéku, která propadne, protože nestihnete podat žádost na úřad včas, nebo naopak budete mít platné povolení, ale žádné peníze na zaplacení dodavatele.
| Fáze | Akce klienta | Rizika a poznámky |
|---|---|---|
| 1. Příprava | Ověření pozemku v ÚP, kontaktování projektanta, screening bankovních nabídek. | Nevěřte slibům "rychlého povolení" bez ověření podmínek v místě. |
| 2. Projekt a Hypotéka | Dokončení projektové dokumentace, podání žádosti o hypotéku s podmínkou "po získání povolení". | Banka potřebuje kompletní výkaz výměr. Chybějící položky = nižší limit. |
| 3. Řízení na úřadě | Podání žádosti o povolení záměru, vyčkání na pravomocnost. | Lhůta 30-60 dnů (nový zákon), ale počítejte s rezervou na doplnění podkladů. |
| 4. Uzavření smlouvy | Podpis úvěrové smlouvy, zápis zástavního práva k pozemku/rozestavbě. | Pozemek musí být již zapsán na vašem jméně v katastru nemovitostí. |
| 5. Čerpání | Zahájení stavby, předkládání faktur/protokolů, kontroly odhadcem. | Každá kontrola stojí peníze. Plánujte frekvenci čerpání rozumně. |
Jak funguje čerpání hypotéky na stavbu?
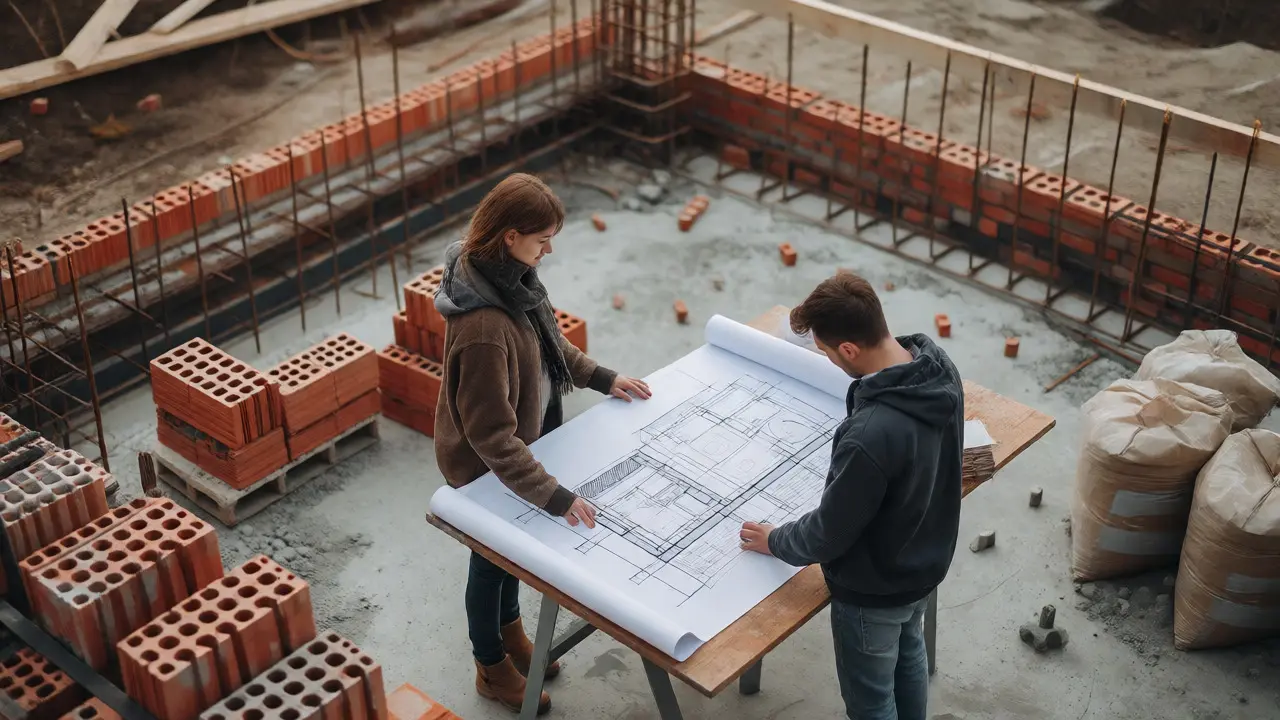
Tady se liší klasická hypotéka na koupi hotového bytu od té na stavbu. U hotového bytu dostanete peníze jednorázově. U stavby jde o produkt, který se nazývá hypoteční úvěr na výstavbu. Peníze vám banka neuvolní na účet a vy je pak utrácíte jak chcete. Funguje to opačně: Vy zaplatíte fakturu (nebo provedete práci svépomocí), banka pošle svého odhadce, ten potvrdí, že práce odpovídají faktuře, a banka proplatí částku buď vám zpětně, nebo přímo dodavateli.
Tento mechanismus má dvě zásadní důsledky pro váš cash-flow:
- Potřebujete vlastní rezervační prostředky: Než vám banka proplatí první tranši, musíte mít hotovost na zaplacení prvních prací (např. zemní práce, základová deska). Typicky se doporučuje mít k dispozici alespoň 10-15 % celkového rozpočtu ve formě vlastních zdrojů, které můžete okamžitě použít.
- Kontroly stojí peníze: Každé návštěva odhadce na stavbě je zpoplatněná (typicky 1 000 - 3 000 Kč za kontrolu). Pokud budete žádat o malé částky často, poplatky se nasčítají. Je lepší plánovat větší etapy (např. "dokončená hrubá stavba") než čerpat po jednotlivých zdících blocích.
Nový stavební zákon a jeho dopad na harmonogram
V roce 2024 vstoupila v platnost velká novela stavebního zákona, která přinesla jednotné řízení o povolení záměru. Cílem bylo zjednodušit a zrychlit proces. Lhůta pro vydání rozhodnutí byla zkrácena na 30 dní u jednoduchých staveb a maximálně 60 dní u složitějších. Zní to skvěle, že? Ale pozor na realitu.
Praxe v Zlíně i jiných krajských městech ukazuje, že samotné řízení může být rychlé, pokud je podklad dokonalý. Problém nastává, když stavební úřad vyzve k doplnění podkladů. Každá výzva zastaví běh lhůt. A tady narážíme na kritický bod: Vaše hypotéka má obvykle platnost nabídky 30-90 dní. Pokud se řízení protáhne kvůli chybějícímu stanovisku vodoprávního úřadu nebo sousedské námitce, můžete přijít o výhodnou sazbu.
Co s tím? Buďte proaktivní. Před podáním žádosti si nechte provést "prescreening" projektu. Některé firmy specializované na agendy kolem stavebních úřadů umí odhalit potenciální sporné body ještě před tím, než papír dorazí na úřad. Lepší je opravit projekt za pár tisíc korun teď, než řešit problém za půl roku, kdy už máte podepsanou smlouvu s dodavatelem.
Jedna hypotéka na pozemek i stavbu, nebo dvě?
Mnoho klientů řeší dilema, zda financovat pozemek zvlášť a stavbu zvlášť, nebo vše pod jeden deštník. Pokud plánujete stavět brzy po koupi pozemku, jednoznačně doporučuji jednu hypotéku. Důvod je prostý: administrativa a poplatky. Uzavření druhé hypotéky znamená druhý odhad, druhý návrh smlouvy, druhý zápis do katastru a další správní poplatky.
Jediná situace, kdy se vyplatí oddělené řešení, je dlouhodobé odkládání stavby. Například koupíte pozemek dnes, ale stavět začnete až za dva roky. Pak si vezmete hypotéku jen na pozemek. Později, až budete mít stavební povolení, si sjednáte nový úvěr na stavbu nebo refinancujete stávající pozemkový úvěr na vyšší částku zahrnující i stavbu. Ale pamatujte: Refinancování také něco stojí a vyžaduje nový odhad.
Co když banka neschválí hypotéku kvůli chybějícímu povolení?
I když jsme řekli, že schválení jde před povolením, některé konzervativnější banky mohou vyžadovat vidět alespoň ohlášení stavby nebo pravomocné povolení před tím, než podepíšou závaznou nabídku. Co dělat, když vám dojde trpělivost a dodavatel tlačí na pilu?
Existuje alternativa v podobě nepatentovaného mezifinancování nebo nebankovního úvěru. Tyto produkty jsou dražší (vyšší úroky, vyšší poplatky), ale rychlejší. Můžete začít stavět "na černo" (pokud to místní územní plán dovoluje jako dočasné opatření, což je riziko!) nebo čekat, zatímco máte jistotu financování. Nejbezpečnější cestou je však vždy počkat na pravomocné povolení. Riziko, že úřad nařídí zastavení prací, je při současném dohledu stavebních inspektorátů reálné a velmi drahé.
Checklist: Co musíte mít připraveno pro banku
Aby proces šlapal jako hodinky, mějte tuto sadu dokumentů připravenou ještě před tím, než sednete ke stolu s finančním poradcem:
- Výpis z katastru nemovitostí: Musí prokazovat, že jste vlastníkem pozemku.
- Projektová dokumentace: Kompletní, včetně výkazu výměr. Banka neposuzuje estetiku, ale technické parametry a cenu.
- Smlouva o dílo: Nebo alespoň předběžná nabídka od generálního dodavatele. Banka chce vědět, kdo staví a za kolik.
- Potvrzení o příjmech: Klasické potvrzení od zaměstnavatele nebo daňové přiznání OSVČ.
- Plán čerpání: Orientační harmonogram, kdy očekáváte dokončení jednotlivých etap (základy, hrubá stavba, omítky, atd.).
Musím mít stavební povolení už při podpisu hypoteční smlouvy?
Ne nutně. Smlouvu lze podepsat s podmínkou, že první čerpání bude možné až po předložení pravomocného stavebního povolení. Banka tím kryje své riziko, ale vy máte jistotu, že vám peníze nezmizí z trhu, zatímco čekáte na úřad.
Jak dlouho mám na vyčerpání hypotéky na stavbu?
Standardní lhůta je 24 měsíců od podpisu smlouvy. Pokud se stavba zdrží (např. kvůli počasí nebo nedostatku materiálu), je možné požádat o prodloužení. Toto prodloužení je však zpravidla zpoplatněno a může vyžadovat revizi odhadu hodnoty rozestavěné stavby.
Kdo provádí kontroly čerpání hypotéky?
Kontroly provádí smluvní odhadce banky. Ten fyzicky navštíví stavbu, změří pokročilost prací a porovná je s předloženými fakturami nebo protokoly o stavu. Náklady na tyto kontroly hradí klient, takže je vhodné plánovat méně časté, ale větší tranše čerpání.
Je levnější jedna hypotéka na pozemek i stavbu, nebo dvě samostatné?
Pokud začnete stavět do 6-12 měsíců od koupi pozemku, je téměř vždy levnější jedna kombinovaná hypotéka. Ušetříte na opakovaných odhadech, poplatcích za zpracování smlouvy a zápisu zástavy. Dvě hypotéky se vyplatí pouze při dlouhodobém odkladu stavby (více než 2 roky).
Co když mi úřad zamítne stavební povolení?
Pokud máte hypotéku schválenou, ale nepodepsanou smlouvu, žádná škoda nevznikne. Pokud už máte podepsanou smlouvu s podmínkou čerpání, úvěr prostě nezačnete čerpat a splácet. Poplatky za zpracování smlouvy (tzv. poplatek za poskytnutí) však obvykle propadají, pokud k čerpání nikdy nedojde. Vždy si proto přečtěte podmínky týkající se nevyužití úvěru.