Vlastnit byt a pronajímat ho zní jako pasivní příjem. Ale co když nájemník zapálí kuchyň? Nebo vám omítka spadne na auto souseda? Nebo prostě přestane platit nájem na půl roku? V České republice má dnes každý třetí domácnost pronajaté bydlení a rizika jsou reálnější, než si myslíte. Samotná jistota nestačí. Potřebujete systém, který vás ochrání před krachem rozpočtu.
Pojištění pronajaté nemovitosti není jedna smlouva, ale balíček produktů. Jeho cílem je chránit vaši investici a příjmy. Základem je komplexní krytí škod na majetku, odpovědnosti a případné ztráty nájmu. Bez toho jste jen bohatší o starosti.
Tři pilíře ochrany, které musíte mít
Mnoho lidí si myslí, že stačí pojistit "ten dům". To je past. Ochrana pronajímatele stojí na třech nohách. Pokud chybí jedna, padáte.
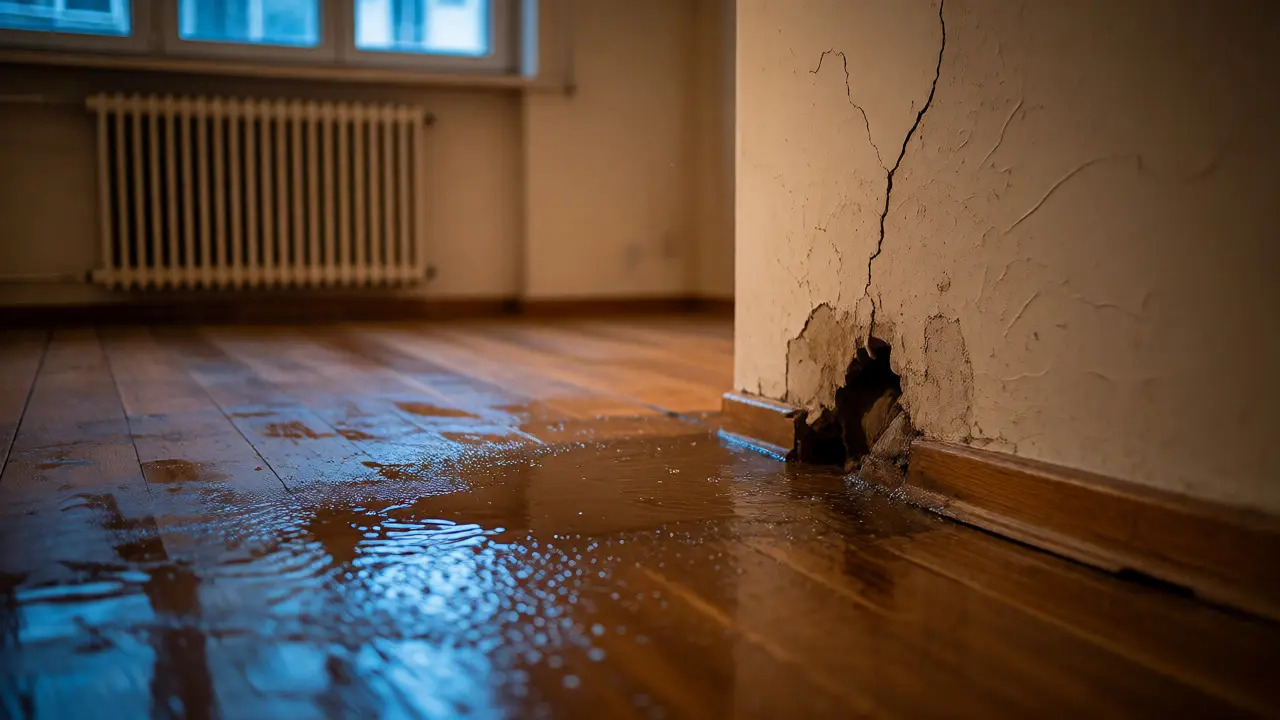
- Pojištění nemovitosti: Kryje fyzické škody. Požár, voda z prasklé trubky, povodeň nebo vandalismus. Důležité je, aby pojistná částka odpovídala obnovovací hodnotě, ne tržní ceně.
- Odpovědnost vlastníka nemovitosti: Tohle je často přehlížené. Když se nájemníkovi stane něco kvůli vaší nedbalosti (např. pád cihly ze střechy), hradíte to vy. Toto pojištění platí za vás.
- Krytí ztráty nájmu: Co když bude byt nepoužitelný měsíc kvůli opravám? Přijdete o příjem. Některé moderní produkty tento výpadek kompenzují až 12 měsíců.
Rozdíly mezi pojištěním pronajímatele a nájemníka
Zde vzniká nejvíce sporů. Nájemník si obvykle pojistí svou domácnost a odpovědnost za škodu, kterou způsobí on. Vy jako vlastník řešíte konstrukci budovy a vaše vlastní riziko. Nespoléhejte na to, že "to zaplatí nájemník". Pokud má nájemník špatnou smlouvu nebo žádnou, doplatíte na to vy.
| Typ škody | Kdo obvykle hradí? | Pojištění koho ji kryje? |
|---|---|---|
| Poškození podlahy vodou z prasklé topení (stáří systému) | Vlastník (pokud je závada technická) | Pojištění nemovitosti / Odpovědnost vlastníka |
| Zalito souseda pod sebou špinavým prádlem | Nájemník | Odpovědnost nájemníka (domácnost) |
| Požár v bytě | Záleží na příčině | Pojištění nemovitosti (konstrukce) + Domácnost (majetek) |
| Škoda na vybavení od psa nájemníka | Nájemník | Odpovědnost nájemníka |
Co přesně kryjí hlavní rizika?
Ne všechna pojištění jsou si rovna. Podívejte se na konkrétní limity, které nabízí trh v roce 2025 a 2026. Data ukazují, že rozdíly jsou obrovské.
U požáru většina kvalitních smluv kryje až 100 % obnovovací hodnoty. Ale pozor na detaily. Některé pojišťovny mají vyloučeno škody na elektroinstalaci, pokud nebyla provedena revize. U vodovodních škod je pokrytí často limitováno procentem z celkové částky, typicky kolem 80 %. Krádež do prázdného bytu bývá problém - bez hlídače nebo alarmu může být plnění sníženo na 70 %.
Novinkou na trhu je krytí kybernetických rizik. S rostoucím počtem chytrých zámků a kamer v pronajmech roste i riziko hacknutí. Někteří poskytovatelé již nabízejí modulární rozšíření pro tato specifická rizika, což bylo donedávna tabu.
Jak správně nastavit pojistnou částku?
Častá chyba je podhodnocení. Podle statistik má téměř polovina pronajímatelů pojištění podceněné o více než 20 %. Proč je to špatně? Platí pravidlo podílného plnění. Pokud máte byt za 4 miliony Kč, ale pojistíte ho jen na 3 miliony, pojišťovna vám při škodě 1 milion vyplatí jen 75 % této částky. Zbytek platíte z kapsy.
Pro rok 2026 doporučujeme používat novou metodiku výpočtu obnovovací hodnoty. Ta bere v úvahu aktuální ceny materiálů a práce, nikoliv historické ceny nákupu. Průměrná cena takového komplexního pojištění pro byt do 50 m² se pohybuje kolem 800-1 200 Kč ročně. U rodinného domu počítejte s částkami nad 3 000 Kč ročně, ale získáte tím klid spánku.
Právní aspekty: Co musí obsahovat nájemní smlouva?
Od ledna 2026 platí zpřísněné požadavky na informovanost. Do nájemní smlouvy byste měli explicitně uvést, kdo je povinen sjednat jaké pojištění. Ideální formulace zavazuje nájemníka ke sjednání odpovědnosti s limitem alespoň 5 milionů Kč. Tím se snižuje pravděpodobnost, že budete muset vymáhat škodu soudní cestou.
Důležitý tip: Při předávání bytu vytvořte soupis vybavení s oceněním. Pokud nájemník tvrdí, že poškodil váš dražší gauč, musíte mít důkaz o jeho původní hodnotě. Tento soupis slouží i jako podklad pro pojišťovnu při likvidaci škody.
Výběr pojišťovny: Na co se zaměřit?
Trh v ČR dominují čtyři velcí hráči: UNIQA, Generali, ČSOB Pojišťovna a Direct. Každý má své silné stránky.
- UNIQA: Silná v komplexnosti pro zařízené byty. Dobré reference na rychlost plnění u požárů.
- Generali: Špička v právní ochraně. Pokud řešíte časté spory s nájemníky, jejich limit 500 tisíc Kč na právní zastupování je výhodný.
- ČSOB: Nejvyšší limity pro odpovědnost. Vhodné pro větší objekty nebo komerční prostory.
- Menší pojišťovny: Často flexibilnější u specifických rizik, jako je vandalismus v problematických lokalitách, ale mohou mít vyšší spoluúčasti.
Před podpisem si vždy přečtěte výluky. Nejčastější vyloučení se týká škod způsobených nedostatečnou údržbou. Pokud sami nezajišťujete revize kotlů nebo čištění okapů, pojišťovna může odmítnout plnit.
Reálné zkušenosti: Kdy pojištění zachrání krk
Data z portálu StalyNájem ukazují, že 86 % pronajímatelů s kompletním pojištěním dostalo peníze do dvou týdnů. Ti bez pojištění řešili spory průměrně čtyři měsíce. Konkrétní případ z Prahy ukazuje, že po požáru uhradila pojišťovna 1,2 milionu Kč za deset dní. Jenže! Elektrické vytápění nebylo uvedeno v seznamu položek, takže se nevyplatilo. Detail rozhoduje.
Naopak negativní zkušenost z Brna popisuje situaci, kdy povodeň zničila sklep. Pronajímatel měl sjednané "základní" pojištění, které živelní pohromy krylo jen v minimálním rozsahu. Výsledek? Musel snížit nájem, aby si nájemník uhradil vlastní škodu, a sám přišel o příjem na tři měsíce. Specifické krytí ztráty příjmu mu chybělo.
Je povinné mít pojištění pronajaté nemovitosti?
Zákonná povinnost pro pronajímatele existuje jen u některých typů objektů (např. společné části bytových domů). Pro samotný pronájem bytu není pojištění nemovitosti zákonem uloženo, ale je ekonomickou nutností. Novela zákona o pojišťovnictví však vyžaduje, aby informace o doporučeném pojištění byla součástí nájemní dokumentace.
Kdo platí pojištění - pronajímatel nebo nájemník?
Obvykle si každá strana platí své. Pronajímatel hradí pojištění nemovitosti (budovy) a své odpovědnosti. Nájemník si obvykle platí pojištění domácnosti a své občanské odpovědnosti. V nájemní smlouvě lze sjednat, že náklady na pojištění odpovědnosti nájemníka jsou zahrnuty v záloze na služby, ale musí to být transparentní.
Co dělat, když nájemník způsobí škodu a nemá pojištění?
Pokud nájemník nemá pojištění odpovědnosti, škodu hradí z vlastní kapsy. Pokud nemůže, můžete uplatnit nárok proti kauci. Pokud kauce nestačí, zbývá soudní cesta. Proto je klíčové vyžadovat kopii pojistky nájemníka ještě před podpisem smlouvy a ověřit její platnost.
Kryje pojištění i škody způsobené běžným opotřebením?
Ne. Standardní pojištění nemovitosti kryje náhlé a neočekávané události (havárie, živel, trestný čin). Běžné opotřebení (ošoupané barvy, staré koberce) je věcí údržby a amortizace, kterou řešíte z provozních nákladů nebo kauce, nikoliv z pojistky.
Jak ovlivňuje klimatické změny cenu pojištění?
Ceny rostou. Počet škod způsobených extrémními počasími (sucho, bouřky, povodně) stoupá. Pojišťovny proto zavádějí geografické zóny. Byty v oblastech s vysokým rizikem povodní mohou mít vyšší pojistné nebo vyšší spoluúčasti na těchto specifických rizicích. Vždy si ověřte mapu rizik dané lokality.
Shrnutí a další kroky
Pojištění pronajaté nemovitosti není luxus, ale základní nástroj řízení rizik. V roce 2026 už nestačí mít "nějakou" smlouvu. Musí být nastavena podle skutečné obnovovací hodnoty, muset pokrývat vaše specifické riziko (např. ztráta nájmu) a musí být propojena s nájemní smlouvou.
Co dělat teď:
- Prověřte si aktuální obnovovací hodnotu svého bytu pomocí online kalkulaček nebo znalce.
- Zkontrolujte svou současnou pojistku. Máte krytou odpovědnost vlastníka? A ztrátu nájmu?
- Při uzavírání nové nájemní smlouvy vyžadujte po nájemníkovi doklad o pojištění odpovědnosti s limitem min. 5 mil. Kč.
- Zvažte modulární pojištění, které allows přidávat rizika (např. kyberbezpečnost) podle potřeby.